Análise·16 de set. de 2026
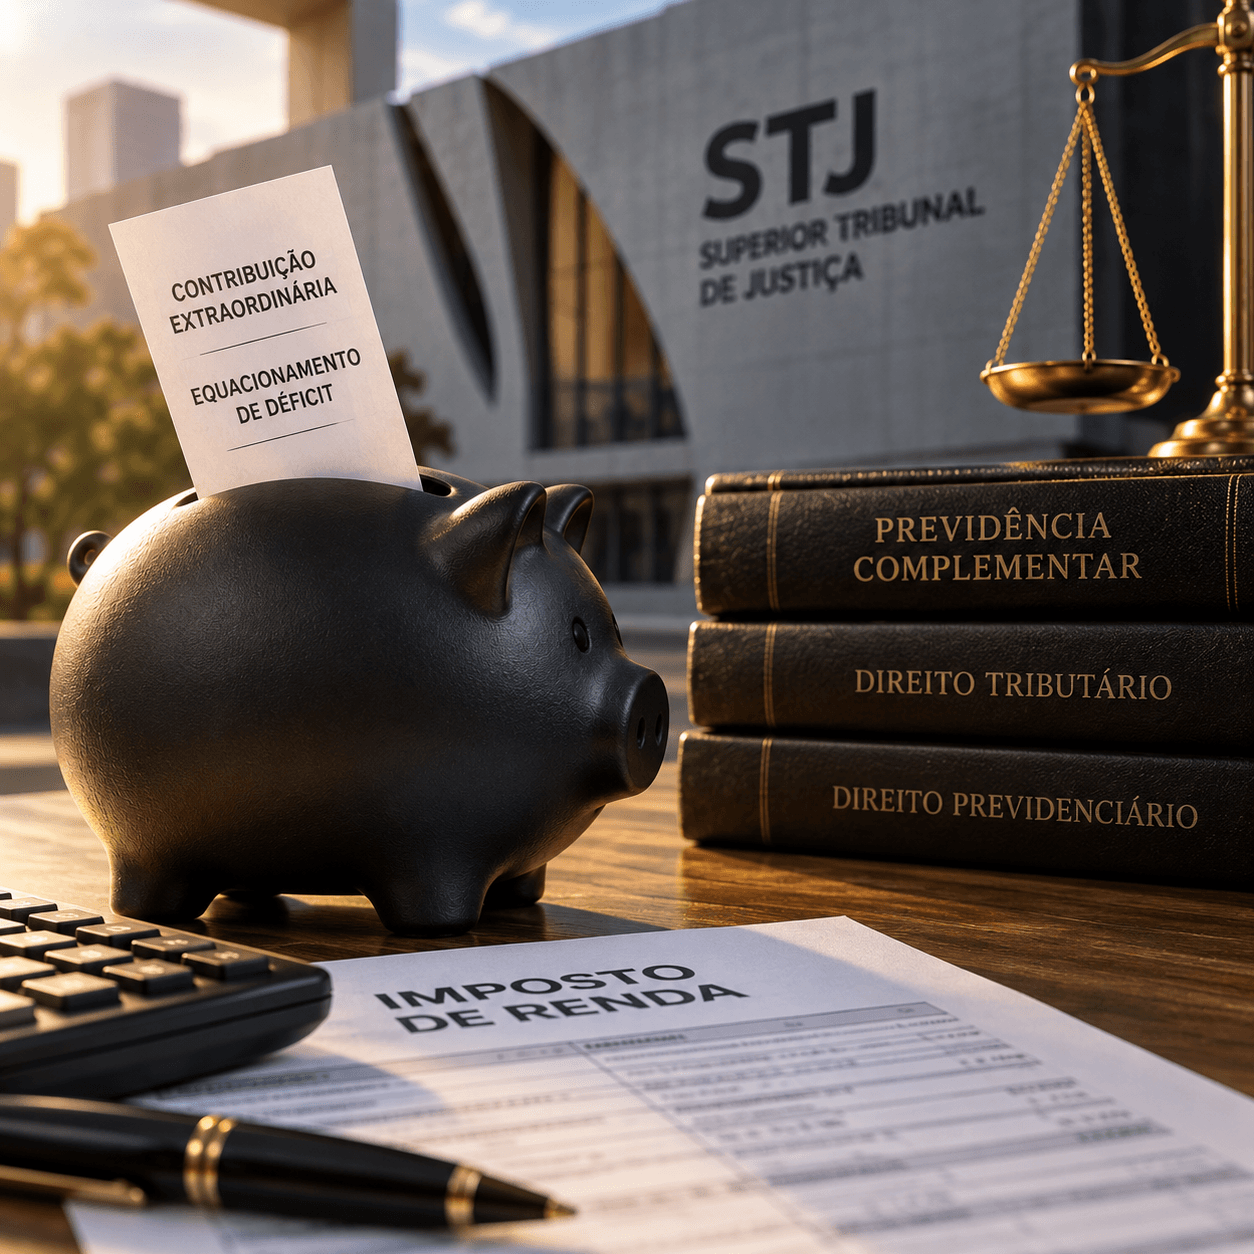
Participantes e assistidos de fundos de pensão fechados que pagam contribuições de equacionamento de déficit podem deduzi-las da base de cálculo do IRPF, observado o limite legal de 12%. O STJ firmou a tese em recurso repetitivo.
Leia na íntegra